Domain kirchenarbeit.de kaufen?
Wir ziehen mit dem Projekt
kirchenarbeit.de um.
Sind Sie am Kauf der Domain
kirchenarbeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kirchenarbeit.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **


Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Strube Verlag Klavierbuch Gottesdienst 2Strube Verlag Das Klavierbuch für den Gottesdienst 2: mit Vorspielen und und Begleitsätzen zu weiteren Liedern des Evangelischen Gesangbuches und freien Klavierstücken mit geistlichem Inhalt, herausgegeben von Christof Wünsch, mittllerer Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „C-Prüfung“ zugeordnet werden, VS 5141b, 21 x 29,5cm, 64 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
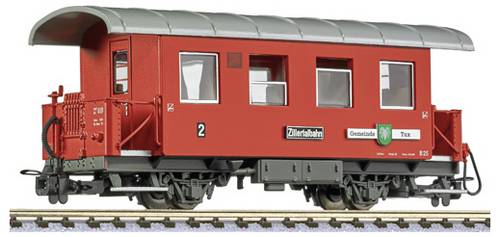
Liliput L344367 H0e 2-achsiger Personenwagen, Bi, B 24, Gemeinde Strass, ZB, Ep.VI Bi, B 24, Gemeinde StrassDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden – anfänglich noch im alten Anstrich – für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.29,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Weber Grill BibelHol das Beste aus deinem Grillerlebnis heraus – mit Weber’s Grillbibel. Mit mehr als 160 Rezepten und über 1.100 Bildern liefert dir dieses Buch Inspirationen und Anleitungen, um dein Grillvergnügen entscheidend zu bereichern. Entdecke neue Grillmethoden und hol dir Tipps und Tricks von den Profis.31,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Bärenreiter Organ Plus GottesdienstBärenreiter Organ Plus One – Gottesdienst: Originalwerke und Bearbeitungen für Gottesdienst und Konzert, enthalten sind Solostimmen für C-, Bb-, Eb- und F-Stimmung sowie die Orgelstimme, herausgegeben von Carsten Klomp, leichter bis mittlerer Schwierigkeitsgrad, BA 8506, ISMN 9790006540716, 23 x 30,5 cm, 118 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 1Strube Verlag Das Klavierbuch für den Gottesdienst 1: mit Intonationen und Begleitsätzen zu 34 Kernliedern des Evangelischen Gesangbuches, herausgegeben von Christof Wünsch, leichter Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „Befähigungsnachweis“ zugeordnet werden, VS 5141A, 21 x 29,5cm, 59 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 2Strube Verlag Das Klavierbuch für den Gottesdienst 2: mit Vorspielen und und Begleitsätzen zu weiteren Liedern des Evangelischen Gesangbuches und freien Klavierstücken mit geistlichem Inhalt, herausgegeben von Christof Wünsch, mittllerer Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „C-Prüfung“ zugeordnet werden, VS 5141b, 21 x 29,5cm, 64 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Liliput L344367 H0e 2-achsiger Personenwagen, Bi, B 24, Gemeinde Strass, ZB, Ep.VI Bi, B 24, Gemeinde StrassDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden – anfänglich noch im alten Anstrich – für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.29,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Weber Grill BibelHol das Beste aus deinem Grillerlebnis heraus – mit Weber’s Grillbibel. Mit mehr als 160 Rezepten und über 1.100 Bildern liefert dir dieses Buch Inspirationen und Anleitungen, um dein Grillvergnügen entscheidend zu bereichern. Entdecke neue Grillmethoden und hol dir Tipps und Tricks von den Profis.31,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Weber Grillbuch Grill BibelWeber Grillbuch Grill Bibel Produktnummer: 0670400250 Geballtes Wissen auf 320 Seiten! Rezepte für Gas-, Elektro- und Holzkohlegrills sowie Informationen zum Grillzubehör. Das Buch zum perfekten Grillen! Der US-amerikanischen Grill-Guru Jamie Purviance verwöhnt uns mit 160 neuen Rezepten zum Grillen mit Gas und Holzkohle, deren einzelne Grundzubereitungen in mehr als 1.000 Stepbildern Schritt für Schritt dargestellt werden. Rind-, Lamm- und Schweinefleisch, Fisch, Gemüse und Früchte - vom Grill. Die Grundtechniken rund ums Grillen, zum Beispiel Zerteilen von Fleisch, Vorbereiten von Fisch, Gargradbestimmung, Saucen- und Pastenzubereitung, werden in Text und vielen Bildern genau beschrieben und lassen Grillen zu einem kulinarischen Hochgenuss werden. Sonderseiten mit Know-how zum sicheren Gelingen. Tabellen zum Nachschlagen, welches Stück wie lange auf den Grill muss und Rezepte für Saucen und Gewürzmischungen und zu welchem Fleisch sie passen, sind im Schlussteil des Buches zusammengefasst und sorgen dafür, dass dem Grillmeister nichts anbrennt. Titel: Grill Bibel Autor: Jamie Purviance Seitenanzahl: 320 Seiten Herstellerinformationen: Weber-Stephen Deutschland GmbH Rheinstrasse 194 55218 Ingelheim, Deutschland eMail: Info-de@weber.com Herstellernr. 1863932,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.