Domain kirchenarbeit.de kaufen?
Wir ziehen mit dem Projekt
kirchenarbeit.de um.
Sind Sie am Kauf der Domain
kirchenarbeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kirchenarbeit.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
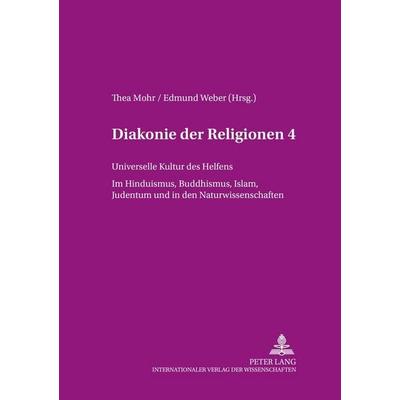
Diakonie der Religionen 4Analog Zur Christlichen Diakonie Und Caritas Kennen Die Meisten Religionen Theologisch Begründete Formen Und Institutionen Der Hilfeleistung. Der Sammelband Vermittelt In Acht Beiträgen Einblicke In Die Wohlfahrtskultur Des Modernen Hinduismus, Des...49,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
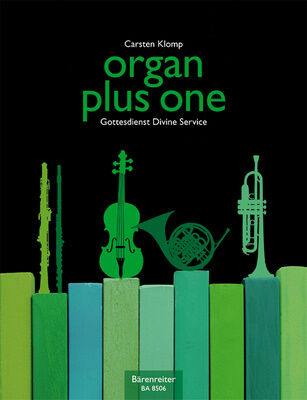
Bärenreiter Organ Plus GottesdienstBärenreiter Organ Plus One – Gottesdienst: Originalwerke und Bearbeitungen für Gottesdienst und Konzert, enthalten sind Solostimmen für C-, Bb-, Eb- und F-Stimmung sowie die Orgelstimme, herausgegeben von Carsten Klomp, leichter bis mittlerer Schwierigkeitsgrad, BA 8506, ISMN 9790006540716, 23 x 30,5 cm, 118 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diakonie im reformierten Protestantismus, FachbücherIn den Beiträgen dieses Bandes, die auf der 11. Internationalen Emder Tagung zur Geschichte des reformierten Protestantismus gehalten wurden, richtet sich der Blick auf die Diakonie im reformierten Protestantismus. Zur Sprache kommen sowohl historische Einblicke in Ausprägungen der reformierten Diakonie von ihren Anfängen bis zur Gegenwart als auch Reflexionen zu ihrem theologischen Selbstverständnis. Der Bogen spannt sich von ersten Impulsen der reformierten Diakonie in der frühen Neuzeit bis zur diakonischen Theologie und Sozialdiakonie in der ungarischen reformierten Kirche. Hinzu treten Untersuchungen zur Diakonie in der Schweiz im 19. und 20. Jahrhundert und zum gegenwärtigen diakonischen Profil zwischen theologischem Anspruch und diakonischer Alltagspraxis in Deutschland. Fallstudien sind der diakonischen Existenz.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
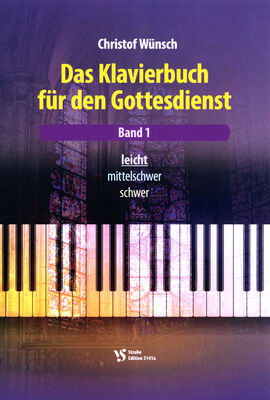
Strube Verlag Klavierbuch Gottesdienst 1Strube Verlag Das Klavierbuch für den Gottesdienst 1: mit Intonationen und Begleitsätzen zu 34 Kernliedern des Evangelischen Gesangbuches, herausgegeben von Christof Wünsch, leichter Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „Befähigungsnachweis“ zugeordnet werden, VS 5141A, 21 x 29,5cm, 59 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter

-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Diakonie-Lexikon, FachbücherDas Diakonie-Lexikon bietet einen umfassenden Überblick über die Aufgaben und Handlungsfelder der Diakonie. Dazu gehören theologische, ökonomische, historische und fachliche Themen wie Medizin, Pädagogik und Soziologie sowie gesellschaftliche Fragen. Von Kurzinformationen bis hin zu ausführlicheren Hintergrund- und Sachartikeln reicht das Spektrum der Beiträge, die von namhaften evangelischen und katholischen Autorinnen und Autoren aus Forschung und Lehre sowie aus der kirchlichen und diakonischen Praxis verfasst wurden. Geschichtliche Grundlagen und Entwicklungen, relevante Gegenwartsfragen und zahlreiche praxisorientierte Informationen machen dieses Buch zu einem unentbehrlichen Nachschlagewerk für Menschen, die im Bereich der Diakonie und der Caritas tätig sind. Verantwortet von einem Team von renommierten Herausgeberinnen und Herausgebern, bietet das Lexikon eine schnelle Orientierung.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diakonie der Religionen 4Analog Zur Christlichen Diakonie Und Caritas Kennen Die Meisten Religionen Theologisch Begründete Formen Und Institutionen Der Hilfeleistung. Der Sammelband Vermittelt In Acht Beiträgen Einblicke In Die Wohlfahrtskultur Des Modernen Hinduismus, Des...49,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Organ Plus GottesdienstBärenreiter Organ Plus One – Gottesdienst: Originalwerke und Bearbeitungen für Gottesdienst und Konzert, enthalten sind Solostimmen für C-, Bb-, Eb- und F-Stimmung sowie die Orgelstimme, herausgegeben von Carsten Klomp, leichter bis mittlerer Schwierigkeitsgrad, BA 8506, ISMN 9790006540716, 23 x 30,5 cm, 118 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Diakonie im reformierten Protestantismus, FachbücherIn den Beiträgen dieses Bandes, die auf der 11. Internationalen Emder Tagung zur Geschichte des reformierten Protestantismus gehalten wurden, richtet sich der Blick auf die Diakonie im reformierten Protestantismus. Zur Sprache kommen sowohl historische Einblicke in Ausprägungen der reformierten Diakonie von ihren Anfängen bis zur Gegenwart als auch Reflexionen zu ihrem theologischen Selbstverständnis. Der Bogen spannt sich von ersten Impulsen der reformierten Diakonie in der frühen Neuzeit bis zur diakonischen Theologie und Sozialdiakonie in der ungarischen reformierten Kirche. Hinzu treten Untersuchungen zur Diakonie in der Schweiz im 19. und 20. Jahrhundert und zum gegenwärtigen diakonischen Profil zwischen theologischem Anspruch und diakonischer Alltagspraxis in Deutschland. Fallstudien sind der diakonischen Existenz.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 1Strube Verlag Das Klavierbuch für den Gottesdienst 1: mit Intonationen und Begleitsätzen zu 34 Kernliedern des Evangelischen Gesangbuches, herausgegeben von Christof Wünsch, leichter Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „Befähigungsnachweis“ zugeordnet werden, VS 5141A, 21 x 29,5cm, 59 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 2Strube Verlag Das Klavierbuch für den Gottesdienst 2: mit Vorspielen und und Begleitsätzen zu weiteren Liedern des Evangelischen Gesangbuches und freien Klavierstücken mit geistlichem Inhalt, herausgegeben von Christof Wünsch, mittllerer Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „C-Prüfung“ zugeordnet werden, VS 5141b, 21 x 29,5cm, 64 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Seelsorge, Fachbücher von Michael KlessmannDas Lehrbuch führt in die Breite des Handlungsfelds Seelsorge, die Vielfalt ihrer Begründungszusammenhänge, Konzeptionen, Ziele, Methoden und Arbeitsfelder ein. Die sehr unterschiedlichen Situationen, die alle mit dem Begriff Seelsorge bezeichnet werden, erfordern eine multidimensionale Konzeption: Verschiedene Ansätze (Alltagsseelsorge, kerygmatische, therapeutische, rituelle, politische und ethische Konzepte) ergänzen einander und charakterisieren Seelsorge erst in der Zusammenschau der verschiedenen Perspektiven. Eine pastoralpsychologische Perspektive, die das Gespräch mit den angrenzenden Humanwissenschaften sucht, ist dabei leitend. 'Begleitung' und 'Begegnung' werden von kommunikationstheoretischen und psychotherapeutischen Ansätzen her entfaltet. Bei der Ausarbeitung des Schwerpunkts Lebensdeutung stehen hermeneutisch-theologische Reflexionen zu wichtigen Lebensthemen im Vordergrund. Auf diesem Weg wird die Forderung, Seelsorge wieder stärker als religiöse Kommunikation zu begreifen und zu entwickeln, eingeholt. Von den zentralen theologischen Begriffen Rechtfertigung und Freiheit ausgehend werden Möglichkeiten christlicher Lebensdeutung entfaltet. Lebenskonflikte wie Angst und Glaube, Schuld und Vergebung, Scham und Annahme, Erfolg und Scheitern, aber auch Sterben, Trauer, Umgang mit Krankheit und Gesundheit werden von da aus in den Blick genommen. Mit Hilfe vieler Beispiele erreicht das Lehrbuch eine grosse Praxisnähe. Zugleich hilft die didaktische Gestaltung des Buches, sich schnell einen Überblick zu verschaffen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.